Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 € Umsatz im Vorjahr Rechnungen an andere Unternehmen als E-Rechnung ausstellen. Ab 2028 gilt das für fast alle. Empfangen müssen alle Unternehmen E-Rechnungen schon seit Anfang 2025. Eine E-Rechnung ist dabei kein PDF, sondern ein strukturierter Datensatz nach der europäischen Norm EN 16931, etwa im Format XRechnung oder ZUGFeRD. Für die Buchhaltung ist das eine gute Nachricht: Die Daten müssen nicht mehr abgetippt oder per Texterkennung ausgelesen werden, sie stehen schon maschinenlesbar in der Rechnung. Wer jetzt auf automatische Verarbeitung umstellt, nimmt die Pflicht gelassen.
Was ab wann gilt
| Seit oder ab | Was gilt | Für wen |
|---|---|---|
| 1. Januar 2025 | E-Rechnungen empfangen können | alle Unternehmen im Inland, auch Kleinunternehmer |
| 2025 und 2026 | Ausstellen auf Papier weiter erlaubt, PDF mit Zustimmung des Empfängers | alle |
| 1. Januar 2027 | E-Rechnungen ausstellen | Unternehmen mit mehr als 800.000 € Gesamtumsatz im Jahr 2026 |
| 1. Januar 2028 | E-Rechnungen ausstellen | alle übrigen Unternehmen, außer den Ausnahmen unten |
Es geht jeweils um Rechnungen an andere Unternehmen im Inland. Rechnungen an Privatkunden sind nicht betroffen. Für den Empfang reicht ein E-Mail-Postfach, in dem die Rechnungen ankommen. Eine Verschiebung ist nicht beschlossen. Der Zentralverband des Deutschen Handwerks fordert zwar, die Stufe 2027 auf 2028 zu verschieben, das Gesetz ist aber unverändert.
Wer schon heute mit EDI arbeitet, also Rechnungsdaten direkt zwischen den Systemen austauscht, darf das für Umsätze im Jahr 2027 mit Zustimmung des Empfängers noch weiter tun.
Wann Sie ausstellen müssen
Kurz gefragt
Ab wann müssen Sie E-Rechnungen ausstellen?
Drei Fragen, eine Antwort. Das ersetzt keine Steuerberatung, gibt aber eine erste Orientierung.
Beantworten Sie alle 3 Fragen, dann erscheint die Empfehlung.
Verarbeitung besprechen 30 Minuten, kostenlos. Ihre Antworten stehen schon in der Nachricht.
Die Ausnahmen
Auch nach 2028 bleiben einige Rechnungen außen vor. Sie dürfen weiter als Papier oder PDF verschickt werden:
- Kleinbetragsrechnungen bis 250 € Gesamtbetrag,
- Fahrausweise, etwa Bahntickets,
- Rechnungen von Kleinunternehmern nach § 19 UStG,
- Rechnungen an Privatkunden,
- viele steuerfreie Umsätze, etwa aus Vermietung oder Heilbehandlung.
Welche Formate gelten
Eine E-Rechnung muss der europäischen Norm EN 16931 entsprechen. In Deutschland sind zwei Formate verbreitet:
- XRechnung: ein reiner Datensatz im XML-Format. Für Menschen ohne passende Software schwer zu lesen, für Programme ideal.
- ZUGFeRD: ein PDF mit eingebettetem XML-Datensatz. Menschen sehen das PDF, Programme lesen die Daten. Zulässig ist ZUGFeRD ab Version 2.0.1, außer den Profilen MINIMUM und BASIC-WL, die nicht alle Pflichtangaben enthalten. Weichen PDF und Daten voneinander ab, zählen laut Finanzministerium die Daten.
Ein normales PDF, ein Foto oder eine Rechnung im Text einer E-Mail ist keine E-Rechnung, sondern eine „sonstige Rechnung“. Das gilt auch für eine E-Rechnung mit Formatfehlern.
Was das für die Verarbeitung heißt
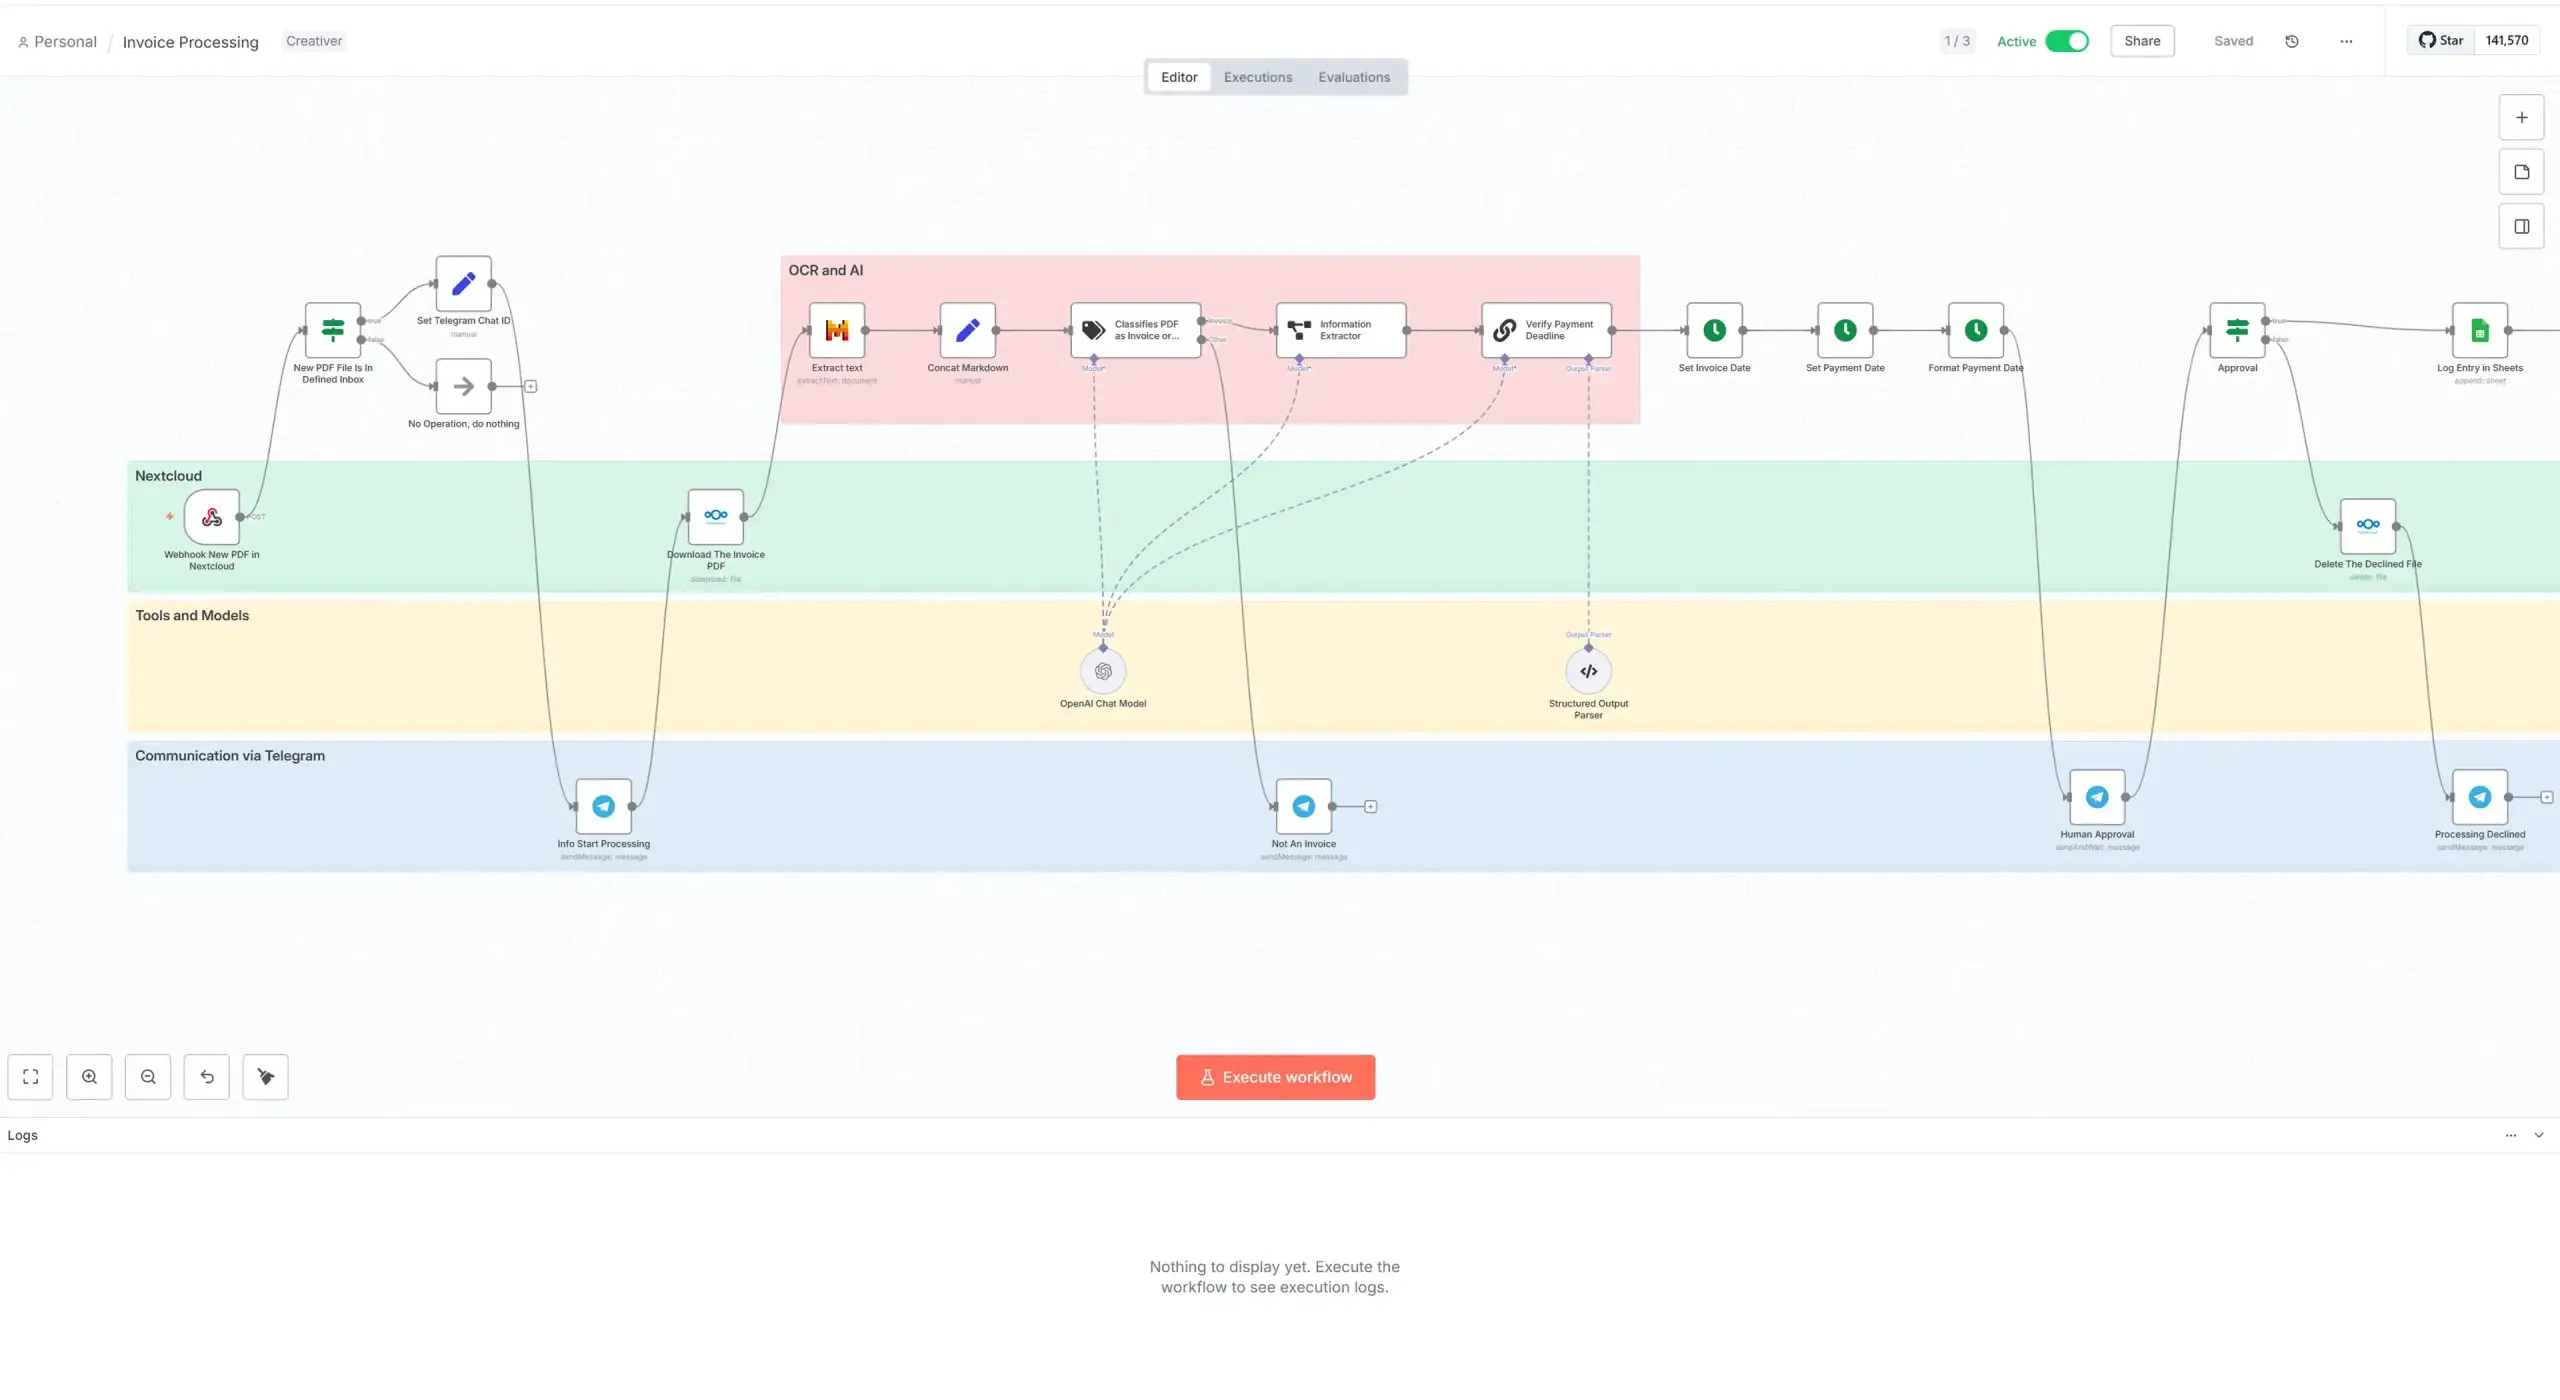
Bei Creativer in Tirol habe ich die Verarbeitung der Eingangsrechnungen mit n8n automatisiert. Mistral liest per Texterkennung, was auf PDF oder Foto steht, Gemini erkennt Lieferant, Betrag und Fälligkeit, ein Mensch gibt frei. Aus zehn Minuten pro Rechnung wurden rund vier Sekunden. Die ganze Geschichte steht im Praxisbericht Eingangsrechnungen.
Mit der E-Rechnung wird ein solcher Ablauf einfacher. Die Texterkennung entfällt, weil die Daten schon im XML stehen. Ein Workflow kann so arbeiten:
- Eingang: Ein eigenes Postfach für Rechnungen. Der Workflow holt jede neue E-Mail mit Anhang ab.
- Unterscheiden: Ist ein XML-Datensatz dabei oder im PDF eingebettet? Dann direkt auslesen. Wenn nicht, wie bisher per Texterkennung und KI.
- Prüfen: Pflichtangaben vollständig? Lieferant bekannt? Betrag plausibel? Unsichere Fälle gehen an einen Menschen.
- Weitergeben: Buchung in der Buchhaltung, Zahlung vorbereiten, Rechnung revisionssicher ablegen.
Der zweite Schritt ist der wichtigste. PDFs und Fotos verschwinden nicht über Nacht: Kleinbetragsrechnungen, Kleinunternehmer und Lieferanten aus dem Ausland schicken weiter, was sie wollen. Ein Ablauf, der beides kann, hält die Umstellung aus.
Und beim Ausstellen?
Für Ihre ausgehenden Rechnungen brauchen Sie ein Rechnungsprogramm, das XRechnung oder ZUGFeRD erzeugt. Viele Buchhaltungs- und Warenwirtschaftsprogramme bieten das inzwischen an. Prüfen Sie es jetzt, nicht im Dezember. Und fragen Sie Ihre großen Kunden, in welchem Format sie Rechnungen bekommen möchten.
Wo es noch hakt
- Nicht jeder Sonderfall ist geklärt. Bei Rabatten, Korrekturen und Vertragsbezügen gibt es in der Praxis noch offene Fragen. Klären Sie solche Fälle mit Ihrer Steuerberatung.
- Prüfung ist Pflicht. Eine Rechnung im richtigen Format kann trotzdem falsche Beträge enthalten. Der Mensch an der Freigabe bleibt wichtig.
- Europa zieht nach. Ab Juli 2030 sollen E-Rechnungen und eine fast zeitgleiche digitale Meldung auch für Geschäfte zwischen Unternehmen in verschiedenen EU-Ländern Pflicht werden. Für Deutschland ist das Meldesystem noch nicht terminiert.
Dieser Artikel ist keine Steuerberatung. Die Details klären Sie mit Ihrer Steuerberaterin oder Ihrem Steuerberater. Den aktuellen Stand fasst das Bundesfinanzministerium in seinen Fragen und Antworten zur E-Rechnung (öffnet in neuem Tab) zusammen.
So fangen Sie an
Schauen Sie in Ihr Rechnungspostfach: Wie viele Rechnungen kommen pro Monat, und wie viele davon schon als XRechnung oder ZUGFeRD? Klären Sie mit der Entscheidungshilfe oben, ab wann Sie selbst ausstellen müssen, und fragen Sie den Anbieter Ihres Rechnungsprogramms nach dem Stand.
Wie ein Workflow Rechnungen ausliest und zur Freigabe vorlegt, zeigt der Artikel Eingangsrechnungen automatisch verarbeiten.